Prinsjesdag 2026: dit verandert er in 2027 op de woningmarkt

Leestijd: 8 minuten

Gepubliceerd op 16 september 2026, bijgewerkt op 30 september 2026

Op Prinsjesdag, dinsdag 15 september 2026, presenteerde het kabinet de Miljoenennota en het Belastingplan 2027. Voor woningkopers, verkopers en huiseigenaren zijn vier onderwerpen het belangrijkst: de startersvrijstelling, de overdrachtsbelasting op een tweede woning, de hypotheekrenteaftrek en het schenken van een woning. Het gaat grotendeels om kabinetsplannen. Die worden pas wet als de Tweede en Eerste Kamer ermee instemmen.
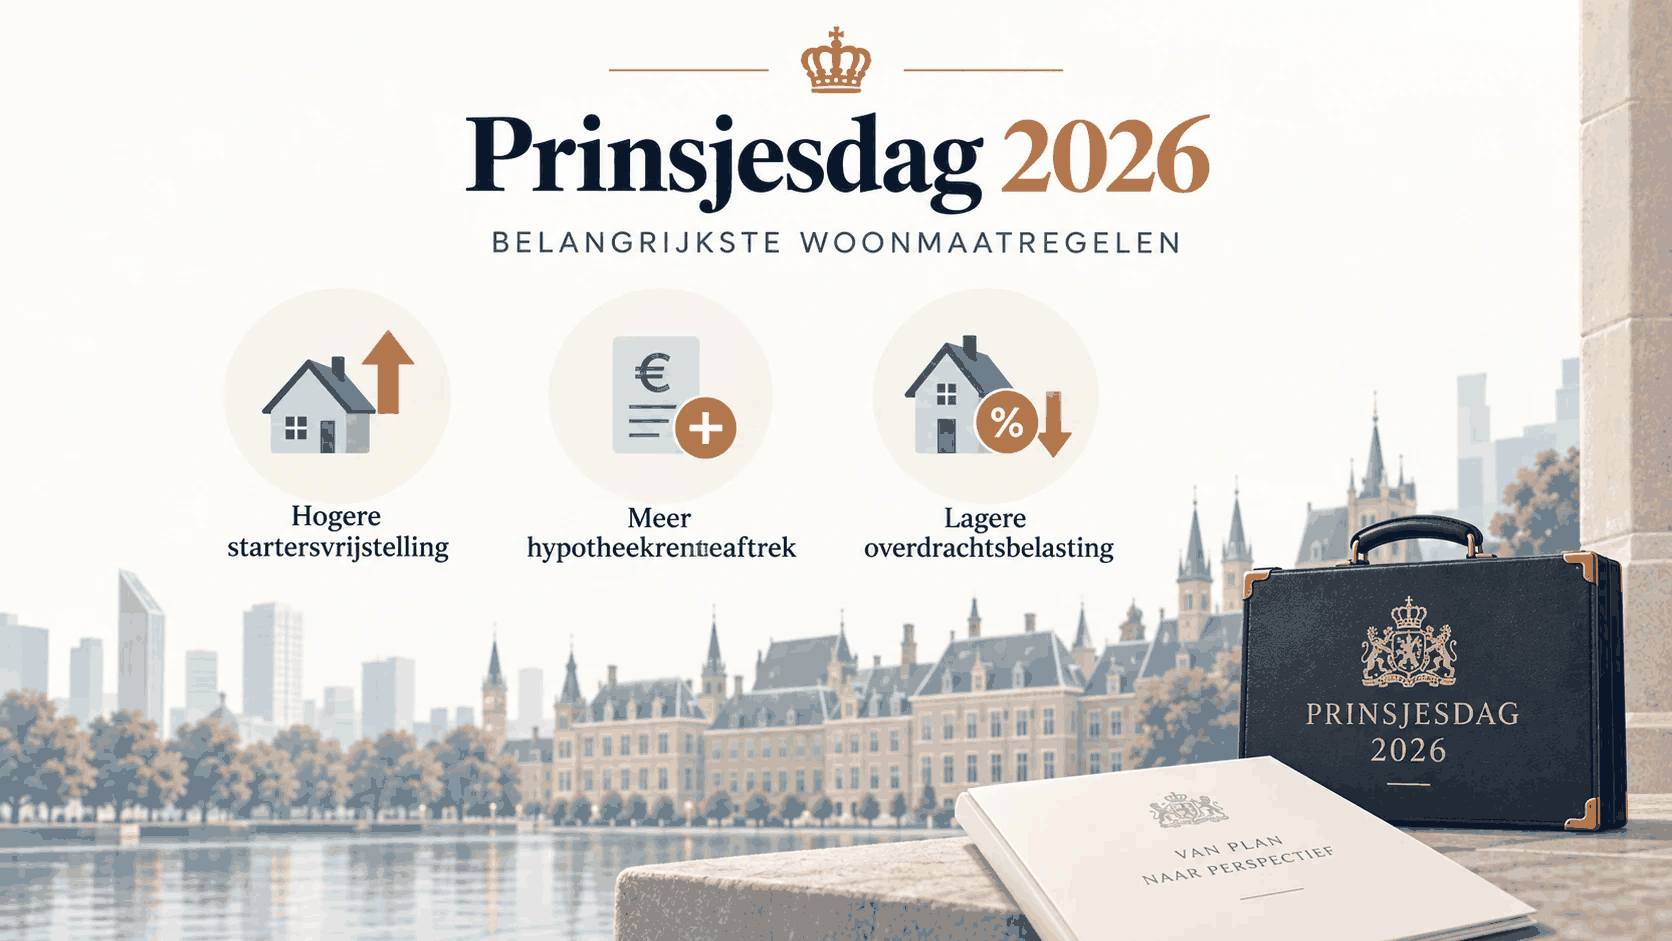
Startersvrijstelling overdrachtsbelasting omhoog naar 615.000 euro

De grens voor de startersvrijstelling stijgt in 2027 van 555.000 naar 615.000 euro. Koopt u als starter een woning tot dit bedrag om er zelf in te wonen? Dan betaalt u geen overdrachtsbelasting. Overdrachtsbelasting is de belasting die u betaalt als een woning op uw naam komt.

Dit voorstel staat in het Belastingplan 2027, met als ingangsdatum 1 januari 2027. Het moet nog door de Tweede en Eerste Kamer worden goedgekeurd.

Let op: het is een harde grens. Kost de woning ook maar 1 euro meer, dan vervalt de vrijstelling en betaalt u over de volledige koopsom overdrachtsbelasting. Ligt de prijs van uw woning rond dit bedrag? Dan kan het verschil flink oplopen. Een notaris kan voor u nagaan of u in aanmerking komt voor de startersvrijstelling.

Overdrachtsbelasting op een tweede woning of verhuurpand omlaag naar 7%

Het tarief van de overdrachtsbelasting voor woningen waar u niet zelf gaat wonen, daalt in 2027 van 8 naar 7%. Dat geldt bijvoorbeeld voor een verhuurwoning of een tweede huis. Voor een woning waar u zelf gaat wonen, blijft het tarief 2%.

Dit voorstel stond al in de Voorjaarsnota van maart 2026 en is nu opgenomen in het Belastingplan 2027. De beoogde ingangsdatum is 1 januari 2027. Het moet nog door de Tweede en Eerste Kamer worden goedgekeurd.

Koopt u een woning om te verhuren of als tweede huis? Dan kan het lonen om de leveringsakte pas na 1 januari 2027 te laten passeren. De passeerdatum is de dag waarop u bij de notaris de akte tekent. Laat u de woning eerder leveren, dan betaalt u nog 8%. Een notaris kan u vertellen wat dit voor uw planning betekent. Bekijk ook hoe de overdrachtsbelasting nu precies werkt.

Hypotheekrenteaftrek in 2027 iets hoger: van 37,56 naar 38,16%

Het maximale percentage waartegen u hypotheekrente mag aftrekken, stijgt in 2027 van 37,56 naar 38,16%. Dit is een gevolg van het Belastingplan 2027. Het aftrekpercentage is wettelijk gekoppeld aan het tarief van de tweede belastingschijf in de inkomstenbelasting. Dat tarief gaat omhoog, dus stijgt ook het aftrekpercentage.

De Tweede Kamer vroeg het kabinet in mei om deze stijging terug te draaien. In het Belastingplan 2027 staat daar geen maatregel voor. Zodra de nieuwe belastingtarieven definitief zijn, gaat ook het hogere aftrekpercentage in, per 1 januari 2027.

Een rekenvoorbeeld: bij een hypotheekschuld van 300.000 euro tegen 4% rente betaalt u 12.000 euro rente per jaar. Het hogere aftrekpercentage levert u dan ongeveer 72 euro per jaar extra op. Sluit u binnenkort een hypotheek af? Dan kunt u dit meenemen in de berekening van uw maandlasten. Bekijk ook wat de hypotheekakte bij de notaris kost.

Woning schenken: de WOZ-waarde blijft de basis voor de schenkbelasting

Schenkt u een woning, bijvoorbeeld aan uw kind? Dan wordt de schenkbelasting ook na 2027 berekend over de WOZ-waarde. De WOZ-waarde is de waarde die de gemeente elk jaar aan uw woning geeft. Die ligt vaak lager dan de marktwaarde, oftewel de prijs die de woning bij verkoop zou opbrengen.

Het kabinet had eerder aangekondigd dat bij een schenking van een woning voortaan de marktwaarde zou gelden. In de Voorjaarsnota 2026 heeft het kabinet dat plan geschrapt. Daardoor betaalt u over het algemeen minder schenkbelasting dan wanneer de marktwaarde zou gelden.

Overweegt u een woning te schenken aan uw kinderen? Een notaris kan u vertellen hoe de schenkingsakte er in uw situatie uitziet.

Veelgestelde vragen over Prinsjesdag 2026 en de woningmarkt

Hoe hoog is de grens voor de startersvrijstelling in 2027?
De grens gaat in 2027 naar 615.000 euro, tegen 555.000 euro in 2026. Kost de woning meer, dan vervalt de vrijstelling helemaal en betaalt u over de volledige koopsom overdrachtsbelasting.

Is de verlaging van de overdrachtsbelasting naar 7% al definitief?
Nee. Het is een voorstel in het Belastingplan 2027 dat nog door de Tweede en Eerste Kamer moet. Na de behandeling in het parlement, eind 2026, is duidelijk of het tarief per 1 januari 2027 echt van 8 naar 7% gaat voor woningen waar u zelf niet woont.

Gaat mijn hypotheekrenteaftrek in 2027 omhoog of omlaag?
Het maximale aftrekpercentage gaat licht omhoog, van 37,56 naar 38,16%. Dat komt doordat het aftrekpercentage gekoppeld is aan het tarief van de tweede belastingschijf, en dat tarief stijgt in het Belastingplan 2027.

Gaat de schenkbelasting op een woning omhoog?
Nee, voorlopig niet. De WOZ-waarde blijft de basis voor de schenkbelasting, want het kabinet heeft het plan om de marktwaarde te gebruiken geschrapt. Het is mogelijk dat het in de toekomst opnieuw wordt voorgesteld.

De meeste maatregelen in dit artikel zijn kabinetsplannen uit de Miljoenennota en het Belastingplan 2027. Pas na de behandeling in de Tweede en Eerste Kamer, later dit jaar, is duidelijk wat definitief wordt.

Lees verder →
Notariskosten vergelijken: kijk verder dan alleen de prijs

Leestijd: 3 minuten

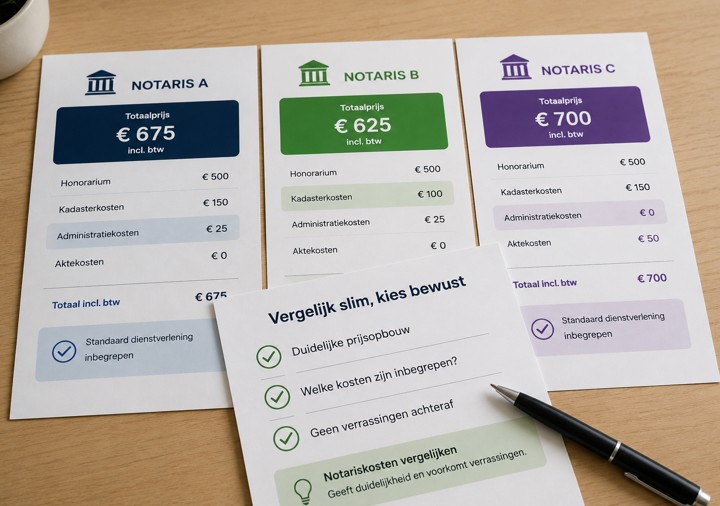
Notariskosten vergelijken is verstandig als als u wilt weten wat een notaris kost en wat u daarvoor krijgt. Uit recent onderzoek van Radar blijkt dat veel consumenten die verhouding tussen notariskosten en dienstverlening lastig kunnen beoordelen. Vooral onverwachte extra kosten zorgen voor onvrede. Volgens DeGoedkoopsteNotaris.nl onderstreept het onderzoek daarom vooral één ding: een lage prijs is prettig, maar duidelijkheid vooraf is minstens zo belangrijk.

Radar: veel onvrede over notariskosten

Radar ondervroeg 9.565 mensen die gebruikmaakten van een notaris. Van hen vindt 60 procent de kosten niet altijd in verhouding staan tot de geleverde diensten. Ongeveer 1 op de 10 kreeg daarnaast te maken met extra kosten boven op de eerder genoemde of geadverteerde prijs.

Opvallend is dat slechts 1 op de 3 consumenten vooraf meerdere notarissen vergeleek. Bij de keuze voor een notaris werd vertrouwen vaker genoemd dan prijs. Vertrouwen scoorde 33%, eerdere ervaringen 31%, locatie 28 % en prijs 26%. Een interessante uitkomst.

Lees verder →

Digitalisering in het notariaat: wat betekent dit voor u?

Leestijd: 6 minuten

Digitalisering in het notariaat zorgt ervoor dat u steeds meer zaken online kunt voorbereiden. Denk aan documenten aanleveren, vragen beantwoorden, uw identiteit controleren en een afspraak met de notaris voorbereiden. Het daadwerkelijk ondertekenen van een notariële akte moet echter in veel situaties nog op het notariskantoor gebeuren.

In dit artikel leest u welke zaken al digitaal kunnen, wat de voordelen zijn en waarom persoonlijk advies van de notaris belangrijk blijft.

Waarom digitaliseert het notariaat?

Lees verder →

Meer kansen voor woningkopers: denk ook aan de notariskosten

Leestijd: 5 minuten

Woningkopers lijken in sommige regio’s weer wat meer ruimte te krijgen op de huizenmarkt. Als er meer woningen beschikbaar zijn, heeft u als koper soms meer keuze. U kunt dan beter kijken naar de vraagprijs, de ligging, de staat van de woning en de totale kosten van aankoop.

Toch blijft een huis kopen een grote financiële beslissing. Populaire woningen kunnen nog steeds snel verkocht zijn. Ook kan de planning rond hypotheek, taxatie, koopovereenkomst en notaris veel tijd vragen. Daarom is het belangrijk om niet pas op het laatste moment een notaris te zoeken.

Koopt u een huis, dan heeft u bijna altijd een notaris nodig. De notaris regelt de officiële overdracht van de woning. Sluit u een hypotheek af? Dan maakt de notaris ook de hypotheekakte op. Omdat notaristarieven per kantoor verschillen, is het verstandig om deze kosten op tijd te vergelijken.

Lees verder →

Meest gestelde vragen aan de notaris

Leestijd: 3 minuten

Praktische informatie over de rol en de kosten van de notaris, wachttijden en doorlooptijden

Bij belangrijke momenten in uw leven krijgt u vaak te maken met een notaris. Denk aan het kopen van een woning, het opstellen van een testament of het starten van een onderneming. Dat roept niet alleen inhoudelijke vragen op, maar ook praktische: hoe druk is het bij de notaris, hoe lang moet u wachten en wanneer kan een akte worden gepasseerd?

In deze blog beantwoorden wij de meest gestelde vragen aan en over de notaris, zodat u goed voorbereid bent en weet waar u rekening mee moet houden.

Lees verder →

Belastingvrij schenken en de notaris

Leestijd: 3 minuten

Belastingvrij schenken in 2025 en 2026 en regelt u een schenking bij de notaris?

In 2025 en ook in 2026 kunt u op verschillende manieren belastingvrij schenken, afhankelijk van uw relatie met de ontvanger en het doel van de schenking. Schenkt u hogere bedragen of schenkt u onder voorwaarden, dan is een bezoek aan de notaris verstandig. Zo voorkomt u misverstanden en profiteert u optimaal van de fiscale voordelen.

Wilt u nog in 2025 een bedrag schenken aan uw kind, familielid of iemand anders? Dan is het goed om te weten welk bedrag u belastingvrij kunt schenken en wanneer het verstandig is om de schenking vast te leggen in een schenkingsakte bij de notaris.

Lees verder →

Open Huizen Dag 2025

Leestijd: 2 minuten

De NVM Open Huizen Dag is hét landelijke woonevenement waarbij duizenden huiseigenaren hun woning openstellen voor geïnteresseerde kopers. Zonder afspraak en geheel vrijblijvend bezoekt u op één dag meerdere huizen. Ideaal als u serieus op zoekt bent of een goede oriëntatie wilt.

Wanneer is de volgende NVM Open Huizen Dag? 

Twee keer per jaar, in april en oktober, organiseert de NVM deze Open Huizen Dag. De eerstvolgende editie vindt plaats op zaterdag 4 oktober 2025, van 11.00 tot 15.00 uur.

Hoe werkt de NVM Open Huizen Dag? 

Alle woningen die vooraf zijn aangemeld via een NVM-makelaar, zijn die dag open voor bezichtigingen. Tussen 11.00 en 15.00 uur kunt u: 

  • zonder afspraak binnenlopen, 
  • meerdere woningen op één dag bezoeken, 
  • en rechtstreeks vragen stellen aan de verkopers. 

Voor verkopers is dit een ideaal moment om hun huis in de spotlight te zetten en u als koper kan u zich zo slim oriënteren.

Heeft u daarna serieuze interesse? Dan kunt u via de makelaar vervolgstappen zetten, zoals een tweede bezichtiging en het starten van onderhandelingen. 

Succes vorige edities

Tijdens de Open Huizen Dag van april 2025 bezochten meer dan 42.000 bezoekers ruim 6.000 woningen. Van de deelnemende woningen werd gemiddeld 93% binnen drie maanden verkocht – een teken dat deze dag echt kansen biedt voor kopers én verkopers. 

Tips voor bezoekers 

Met deze voorbereiding haalt u het optimale uit deze Open Huizen dag: 

  • Stel een wensenlijst samen voor uw ideale woning. 
  • Breng uw financiële mogelijkheden in kaart en selecteer passende woningen. 
  • Maak een lijst met meerdere woningen die u kunt bezichtigen. Dit is het makkelijkste moment om veel huizen in een korte tijd te zien! 
  • Maak een persoonlijke bezichtigingsroute.  
  • Check het energielabel  
  • Bezoek vooraf de buurt om een gevoel te krijgen bij de omgeving. 
  • Beperk het aantal bezichtigingen zodat u voldoende tijd heeft per woning. 
  • Neem bij serieuze interesse bij een tweede bezichtiging een makelaar mee voor deskundig advies. 

Welke huizen doen mee aan de Open Huizen Dag? 

Alle woningen die meedoen zijn eenvoudig te vinden via Funda. Zoek daar op ‘alle open huizen’ en stel uw eigen route samen. 

Doe uw voordeel met deze tips en maak er een succesvolle dag van…. 

Huis gekocht en notaris nodig?

Vergelijk de notaristarieven voor een hypotheek en leveringsakte en vraag voor uw situatie meerdere offertes op maat op. Zo vergelijkt u het best op prijs, beschikbaarheid en kwaliteit en maakt u gemakkelijk de beste keuze. 

Woningmaatregelen voor 2026

Leestijd: 2 minuten

Update 30 december 2025

FAQ

Wat is de NHG-grens in 2026?
De NHG-grens stijgt in 2026 naar € 470.000. Bij verduurzaming kan tot € 498.200 met NHG worden geleend.

Tot welke koopsom geldt de startersvrijstelling overdrachtsbelasting in 2026?
De startersvrijstelling geldt in 2026 tot € 555.000, mits aan de voorwaarden wordt voldaan (18 t/m 35 jaar, eerste koopwoning en hoofdverblijf).

Hoeveel overdrachtsbelasting geldt in 2026 voor een tweede woning of verhuurwoning
Voor woningen die niet als hoofdverblijf dienen, daalt het tarief in 2026 naar 8% (was 10,4%).

Blijft extra lenen voor verduurzaming in 2026 mogelijk?
Ja. Extra leen ruimte blijft bestaan, maar bij de hoogste energie labels wordt het maximale extra bedrag lager. Voor het verbeteren van slechtere labels blijven de extra leenbedragen beschikbaar.

    Wat verandert er in 2026 aan het eigenwoningforfait?
    Het eigenwoningforfait daalt naar 0,30% (voor WOZ-waarden tot circa € 1.340.000. Tegelijk daalt de aftrekpost voor het eigenwoningforfait, waardoor een groter deel meetelt voor de belasting.

    Bij een koopwoning stelt de notaris een leveringsakte en vaak ook een hypotheekakte op.
    Tarieven verschillen per notaris.
    Vergelijk tarieven voor leveringsakte en hypotheekakte


    In de Miljoenennota 2025 staan belangrijke veranderingen voor de woningmarkt in 2026. Vooral de verlaging van de overdrachtsbelasting voor tweede woningen, en de gewenste overstap naar marktwaarde bij de schenkbelasting, vallen op. In deze blog leest u meer over de verschillende maatregelen.

    De Miljoenennota zet in op zekerheid voor starters en huiseigenaren, maar geeft ook een sterke prikkel voor investeerders met tweede woningen. Wie in 2026 een woning koopt of schenkt moet goed rekening houden met deze wijzigingen bij het nemen van financiële beslissingen.

    Overdrachtsbelasting in 2026

    • De overdrachtsbelasting op tweede woningen gaat van 10,4% naar 8% (bron; rijksoverheid.nl)
    • Het tarief overdrachtsbelasting voor een eigen woning blijft 2%.
    • Starters onder 35 jaar blijven ook in 2026 profiteren van het 0%-tarief voor hun eerste woning (hypotheek tot € 555.000) Lees meer over de startersvrijstelling en de voorwaarden.

    De verlaging van overdrachtsbelasting biedt vooral investeerders en tweede woning bezitters voordeel. In tijden van woningtekort voor starters is dit een opvallende stimulans voor de investeringsmarkt.

    Schenkbelasting woning: van WOZ naar marktwaarde

    Het plan is bij schenkbelasting niet de WOZ-waarde, maar de waarde in het economisch verkeer (marktwaarde) bepalend te laten zijn.

    • Marktwaarde ligt vaak hoger dan de WOZ-waarde.
    • Dit betekent dat schenken in veel gevallen duurder wordt.
    • De maatregel zorgt voor een realistischer belastinggrondslag.

    Voor wie in de komende jaren een woning wil schenken, is het belangrijk hier rekening mee te houden.

    https://www.knb.nl/nieuwsberichten/kabinet-wil-woz-waarde-voor-schenkbelasting-schrappen

    Hypotheekrenteaftrek en eigenwoningforfait

    In de Miljoenennota staan geen wijzigingen in de hypotheekrenteaftrek of het eigenwoningforfait voor 2026. Dit geeft zekerheid voor huiseigenaren en doorstromers die een nieuwe hypotheek nodig hebben.

    Wat zijn de effecten voor de verschillende groepen actief op de woningmarkt?

    Starters woningmarkt

    • Overdrachtsbelasting blijft 0% bij aankoop van een eerste woning (onder 35 jaar).
    • Hypotheekrenteaftrek blijft volledig intact.
    • Koopkracht stijgt reëel met 1,3%.

    Doorstromers en verkopers

    • Geen wijzigingen in het eigenwoningforfait.
    • Verlaging overdrachtsbelasting tweede woningen stimuleert de investeringsmarkt.
    • Schenkbelasting woning kan duurder worden door de overstap naar marktwaarde.

    Notaris nodig bij kopen huis?

    • Vergelijk notaristarieven voor kopen huis